On passe des heures à choisir le bon matelas, à sélectionner un savon artisanal, à soigner chaque détail pour que l’hôte se sente chez lui. Et puis arrive le moment de la déclaration, et on découvre que l’abattement fiscal pour les chambres d’hôtes n’est plus celui qu’on connaissait. La loi Le Meur, entrée en vigueur progressivement, a changé les taux, abaissé les seuils, rebattu les cartes entre régimes micro et réel. Autant de changements qui méritent d’être compris avant de remplir sa déclaration de revenus 2026. Nous avons épluché les nouveaux textes pour vous présenter sans détour ce qui a changé, ce que cela implique concrètement pour votre activité, et comment choisir le régime le plus adapté à votre situation.
En bref :
- ● La loi Le Meur, adoptée fin 2024, modifie en profondeur l’abattement fiscal applicable aux chambres d’hôtes à compter des revenus perçus en 2025.
- ● L’abattement micro-BIC passe de 71 % à 50 % pour les meublés classés, et de 50 % à 30 % pour les meublés non classés.
- ● Le seuil de chiffre d’affaires du régime micro-BIC est fixé à 77 700 € pour les chambres d’hôtes et les meublés classés.
- ● En dessous de 760 € de recettes annuelles, les revenus issus de la location de chambres sont exonérés d’impôt sur le revenu.
- ● Le régime réel BIC reste accessible et peut s’avérer plus avantageux lorsque les charges réelles dépassent l’abattement forfaitaire.
- ● Les cotisations sociales et la CFE s’appliquent selon le statut et le niveau de revenus de l’activité de chambre d’hôtes.
- ● La déclaration des revenus 2025 s’effectuera au printemps 2026, via le formulaire 2042-C-PRO ou la liasse fiscale 2031 selon le régime choisi.
La loi Le Meur et l’abattement fiscal chambres d’hôtes 2025 : ce qui a changé
Il y a des réformes fiscales qu’on voit venir de loin, et d’autres qui arrivent comme un changement de saison. On sait qu’elles auront lieu, mais on ne mesure leur portée qu’une fois installées. La loi Le Meur, portée par la députée Annaïg Le Meur et validée par le Sénat à la fin de l’année 2024, est de celles-là. Elle modifie en profondeur les règles d’imposition applicables à la location touristique, et les propriétaires de chambres d’hôtes y sont directement confrontés.
Cette loi révise les taux d’abattement du régime micro-BIC et abaisse les seuils de chiffre d’affaires qui permettent d’y accéder. Deux catégories sont distinguées : les meublés de tourisme classés d’un côté, les meublés non classés et les chambres d’hôtes de l’autre. Les chambres d’hôtes, rappelons-le, relèvent d’une catégorie spécifique du Code du tourisme et ne sont pas assimilées aux meublés de tourisme classiques, même si certaines règles fiscales se recoupent.
Voici ce que la réforme change concrètement, comparé à l’ancien régime :
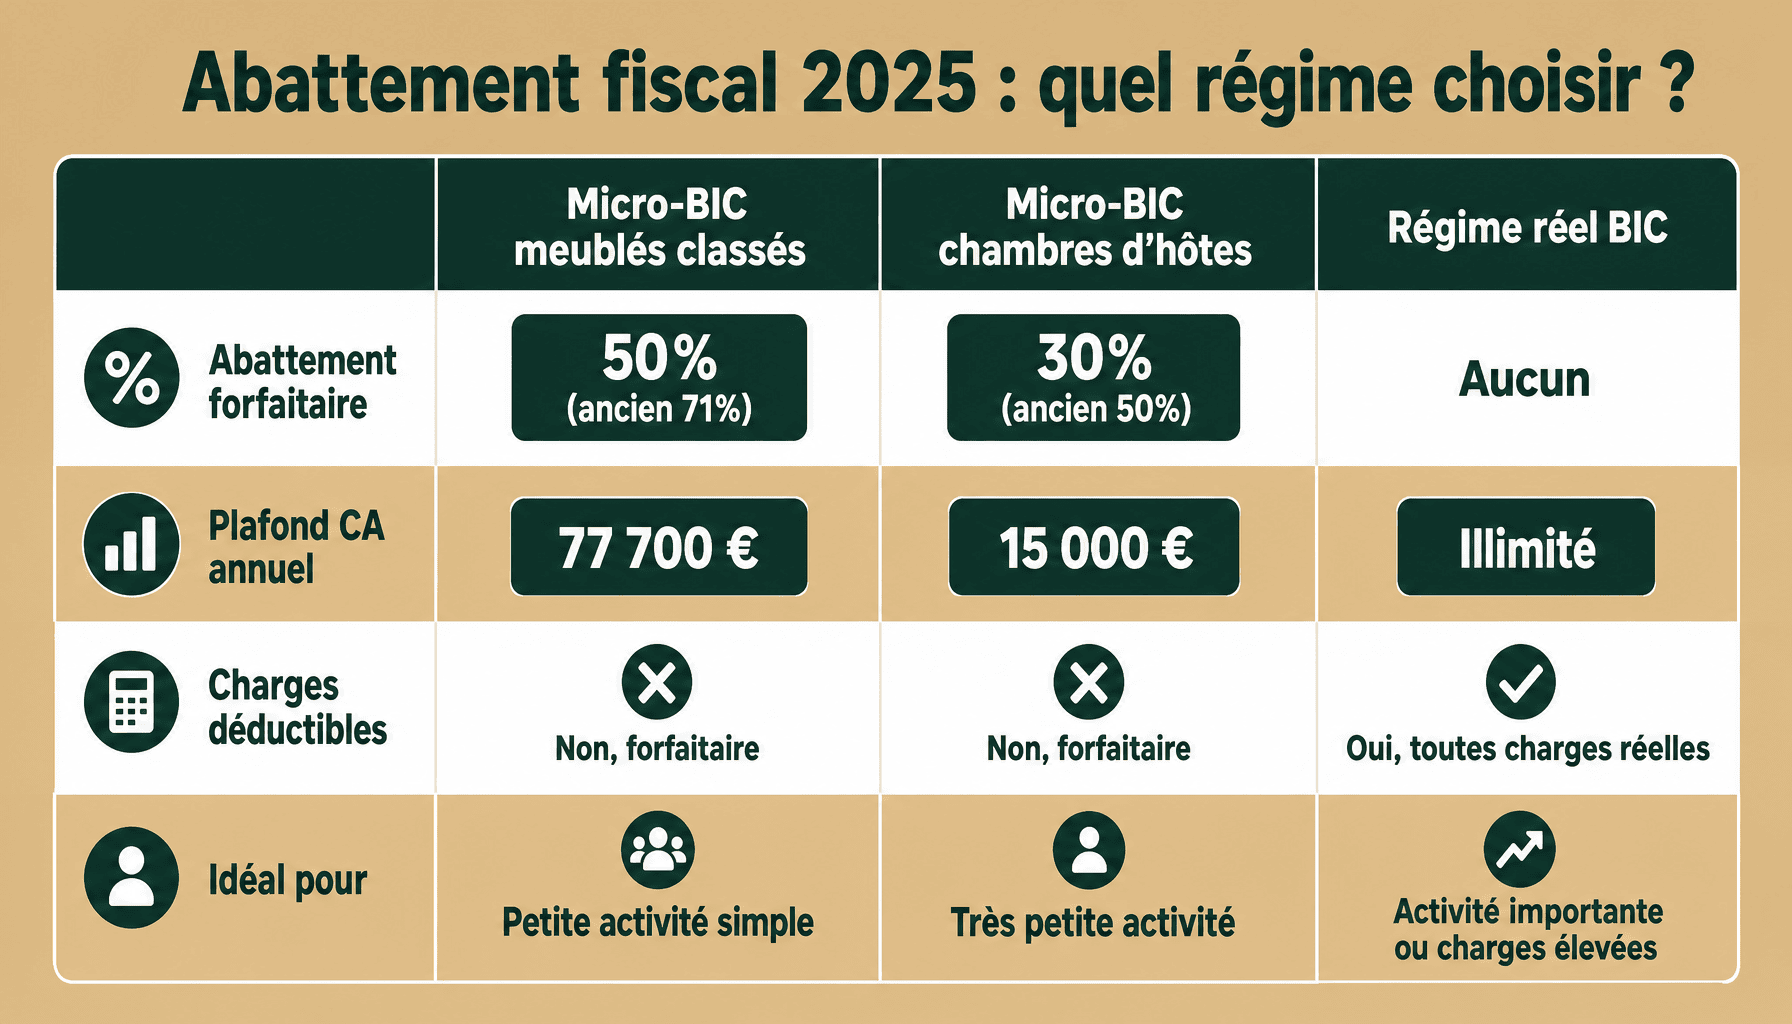
| Catégorie | Ancien abattement | Nouvel abattement (2025) | Plafond CA |
|---|---|---|---|
| Meublés de tourisme classés | 71 % | 50 % | 77 700 € (contre 188 700 €) |
| Chambres d’hôtes et meublés non classés | 50 % | 30 % | 15 000 € (contre 77 700 €) |
L’impact est significatif. Un propriétaire qui bénéficiait d’un abattement de 50 % sur ses recettes de chambre d’hôtes ne peut désormais déduire que 30 % de manière forfaitaire. Le seuil d’accès au régime micro-BIC pour les non classés chute à 15 000 € , une limite que beaucoup atteignent dès la deuxième saison d’activité.
⚠️ Attention
Ces nouvelles règles s’appliquent aux revenus perçus à partir du 1er janvier 2025. Ils seront déclarés au printemps 2026. Les revenus 2024 restent soumis à l’ancien régime.
Micro-BIC ou régime réel : quel choix pour votre chambre d’hôtes en 2025 ?
Le micro-BIC chambres d’hôtes 2025 : abattement, plafond et calcul
Le régime micro-BIC est le plus simple à utiliser. Il s’applique automatiquement dès lors que le chiffre d’affaires annuel reste sous le seuil légal, sans obligation de tenir une comptabilité détaillée. L’administration fiscale applique un abattement forfaitaire sur les recettes brutes, et le solde s’ajoute au revenu imposable du foyer.
Pour les chambres d’hôtes en 2025, le taux d’abattement est de 30 %, avec un plafond de chiffre d’affaires de 15 000 €. Prenons un exemple : des recettes annuelles de 12 000 € donnent une base imposable de 8 400 € (12 000 € × 70 %). Ce sont ces 8 400 € qui s’ajoutent aux autres revenus du foyer pour le calcul de l’impôt.
Si la chambre bénéficie d’un classement officiel (étoiles attribuées par un organisme agréé), le taux grimpe à 50 % d’abattement, avec un seuil de 77 700 €. Sur 30 000 € de recettes, la base imposable tombe à 15 000 €. La différence est loin d’être anodine, surtout pour une activité qui tourne bien.
En dessous de 760 € de recettes annuelles, les revenus de location sont exonérés d’impôt sur le revenu. Ce seuil concerne surtout les propriétaires qui louent très occasionnellement, quelques week-ends par an.
Le régime réel : quand et pourquoi y passer ?
Le régime réel BIC permet de déduire les charges effectivement supportées : travaux d’entretien, amortissement du mobilier, intérêts d’emprunt, frais de ménage, abonnements, assurances. Il nécessite une comptabilité rigoureuse et, dans la plupart des cas, l’aide d’un expert-comptable. Comptez entre 800 et 1 500 € par an pour ce suivi.
Ce régime devient pertinent dès lors que les charges réelles dépassent l’abattement forfaitaire. Pour une chambre non classée avec 30 % d’abattement, si les charges représentent plus de 30 % des recettes, le régime réel est mathématiquement plus avantageux. Pour une chambre classée à 50 %, le basculement se justifie quand les charges dépassent cette proportion. Le statut LMNP (Loueur en Meublé Non Professionnel) est souvent associé au régime réel et permet notamment d’amortir le bien immobilier. Des plateformes spécialisées proposent des simulations et un accompagnement à la déclaration.
💡 Conseil
Le régime réel devient plus avantageux dès que vos charges réelles dépassent 50 % de vos recettes (pour une chambre classée) ou 30 % (pour une chambre non classée). Avant de choisir, faites établir une simulation par un expert-comptable. C’est une heure de travail qui peut peser lourd sur plusieurs années de fiscalité.
Biens classés, biens non classés et abattement fiscal 2025 : les distinctions qui comptent
La distinction entre un bien classé et un bien non classé n’est pas qu’une question d’image ou de standing. En 2025, elle a une traduction fiscale directe, et les écarts sont assez importants pour mériter qu’on s’y arrête sérieusement.
Les meublés de tourisme classés , ceux qui ont obtenu des étoiles auprès d’un organisme agréé par Atout France , bénéficient d’un abattement micro-BIC de 50 %, avec un plafond de chiffre d’affaires fixé à 77 700 €. Les meublés non classés ne peuvent prétendre qu’à un abattement de 30 %, avec un seuil abaissé à 15 000 €.
Les chambres d’hôtes, au sens strict du Code du tourisme, constituent une catégorie à part : ce ne sont pas des meublés de tourisme. Elles sont soumises à des obligations spécifiques (table d’hôtes, présence de l’exploitant, nombre de chambres limité à cinq). Fiscalement, elles sont traitées comme des meublés non classés, sauf si elles ont obtenu un classement officiel.
| Statut du bien | Abattement micro-BIC 2025 | Plafond de CA | Régime par défaut au-delà |
|---|---|---|---|
| Meublé de tourisme classé | 50 % | 77 700 € | Régime réel BIC |
| Chambre d’hôtes / meublé non classé | 30 % | 15 000 € | Régime réel BIC |
Le classement représente donc un investissement qui se prépare à l’avance. La démarche auprès d’un organisme agréé par Atout France prend en moyenne deux à quatre mois : visite de contrôle, grille d’évaluation, obtention officielle. Ce n’est pas une formalité qu’on règle en quinze jours avant la saison. Ceux qui souhaitaient bénéficier du taux de 50 % dès les revenus 2025 auraient dû engager la démarche au plus tôt. Pour les autres, c’est un chantier à inscrire dans l’agenda de l’automne, en vue de la saison suivante. Une maison bien tenue mérite d’être reconnue, et cette reconnaissance a désormais un impact fiscal concret.
Cotisations sociales, TVA et CFE : les autres prélèvements à connaître
Cotisations sociales et protection sociale
L’impôt sur le revenu n’est pas le seul prélèvement à anticiper. Les revenus issus de l’activité de chambre d’hôtes sont également soumis aux cotisations sociales dès lors qu’ils dépassent 6 028 € par an. En dessous de ce seuil, aucune cotisation n’est due. Au-delà, le taux applicable est d’environ 30 % sur le bénéfice (recettes moins abattement ou charges réelles selon le régime choisi).
Le régime social dépend du statut de l’exploitant. Les loueurs relevant du SSI (Sécurité Sociale des Indépendants) ou de la CPAM selon leur situation cotisent différemment. Il est conseillé de vérifier sa situation auprès d’un professionnel compétent, car les règles varient selon que l’activité est principale ou complémentaire. Des prélèvements sociaux de 17,2 % s’appliquent aussi sur les revenus du patrimoine pour les loueurs non professionnels, en complément des cotisations sociales éventuelles.
TVA et CFE pour les chambres d’hôtes
Sur le plan de la TVA, les chambres d’hôtes bénéficient de la franchise en base tant que le chiffre d’affaires reste inférieur à 36 800 € (seuil applicable en 2025). En dessous de ce montant, aucune TVA n’est collectée ni reversée. Au-delà, le régime de TVA s’applique, avec des obligations déclaratives supplémentaires.
La CFE (Cotisation Foncière des Entreprises) est due dès la première année d’activité de location, quelle que soit la taille de l’établissement. Son montant varie selon la commune et la valeur locative du bien. Il faut l’anticiper dans le budget de démarrage.
⚠️ Attention , Taxe de séjour
La taxe de séjour est due par les hôtes et doit être collectée par l’exploitant, puis reversée à la commune, indépendamment de tout régime fiscal. Elle s’applique dès la première nuitée et son montant varie selon la catégorie de l’hébergement et la décision de la collectivité locale. L’oubli de cette obligation peut entraîner des régularisations. Vérifiez les tarifs en vigueur auprès de votre mairie avant l’ouverture de la saison.
Déclarer ses revenus de chambres d’hôtes en 2026 : le calendrier et les étapes
Déclarer ses revenus de chambre d’hôtes, ce n’est pas compliqué, à condition de s’y préparer tout au long de l’année. Les revenus perçus en 2025 seront à déclarer au printemps 2026, généralement entre avril et juin selon le département et le mode de déclaration choisi.
Voici les étapes dans l’ordre :
- Identifier son régime fiscal : micro-BIC ou régime réel ? Ce choix conditionne la suite de la déclaration. Si vous n’avez pas encore tranché, c’est le moment de faire une simulation.
- Remplir le formulaire 2042-C-PRO pour le micro-BIC. Les recettes de chambre d’hôtes classées se déclarent en case 5NG, les non classées en case 5KO. L’abattement est calculé automatiquement par l’administration.
- Joindre la liasse fiscale 2031 si vous relevez du régime réel BIC. Ce document récapitule le détail des charges et des amortissements. Il est généralement établi avec l’aide d’un expert-comptable.
Des outils existent pour faciliter le suivi des recettes en cours d’année. Les logiciels de gestion permettent de centraliser les réservations et d’éditer des rapports de chiffre d’affaires. Des plateformes spécialisées accompagnent les loueurs dans la déclaration, notamment pour le statut LMNP. Si vous réservez via des offres tarifaires en ligne, conservez bien les relevés de commission , ils font partie des charges déductibles au réel.
💡 Astuce
Conservez tous les justificatifs de recettes et de charges tout au long de l’année 2025 : factures de travaux, relevés de plateformes, quittances de loyer, frais de ménage. Un classement mensuel, même simple, évite des heures de recherche au moment de la déclaration. Une boîte par trimestre suffit.
Questions fréquentes sur l’abattement fiscal chambres d’hôtes 2025
Quel est le taux d’abattement fiscal pour une chambre d’hôtes classée en 2025 ?
En 2025, une chambre d’hôtes classée meublé de tourisme bénéficie d’un abattement fiscal de 50 % dans le cadre du régime micro-BIC, avec un plafond de chiffre d’affaires fixé à 77 700 €. Pour les chambres non classées, l’abattement tombe à 30 %, avec un seuil abaissé à 15 000 €. La différence est considérable : le classement devient une décision financière à part entière.
La loi Le Meur s’applique-t-elle aux chambres d’hôtes déjà en activité avant 2025 ?
Oui. La loi Le Meur s’applique à toutes les locations meublées de tourisme, y compris les chambres d’hôtes en activité avant son entrée en vigueur. Il n’existe pas de clause de grand-père : les nouvelles règles de seuils et d’abattements s’imposent dès la déclaration des revenus 2025. Les hôtes établis de longue date doivent donc réévaluer leur régime fiscal sans attendre.
Peut-on rester au régime micro-BIC si son chiffre d’affaires dépasse 77 700 € ?
Pour une chambre d’hôtes classée, oui : le plafond micro-BIC est relevé à 77 700 € en 2025. En revanche, pour une chambre non classée, le seuil est désormais fixé à 15 000 €. Au-delà, le passage au régime réel devient obligatoire. C’est un basculement automatique, pas un choix : mieux vaut anticiper que le subir en cours d’exercice.
Les revenus de table d’hôtes sont-ils inclus dans le calcul de l’abattement fiscal 2025 ?
Lorsque la table d’hôtes est proposée en complément direct de l’hébergement, ses revenus sont en principe intégrés au chiffre d’affaires global soumis au régime micro-BIC. L’abattement fiscal pour les chambres d’hôtes s’applique alors sur l’ensemble. Toutefois, si l’activité restauration prend une ampleur indépendante, une ventilation peut s’imposer. Ce point mérite une vérification précise auprès d’un comptable.
Faut-il un expert-comptable pour déclarer ses revenus de chambres d’hôtes ?
Ce n’est pas une obligation légale. Au micro-BIC avec un chiffre d’affaires simple, la déclaration reste accessible. Mais dès que la situation se complexifie , régime réel, cotisations sociales, activités mixtes, investissements déductibles , l’accompagnement d’un expert-comptable spécialisé en locations meublées évite des erreurs coûteuses. Le coût de ses honoraires est souvent déductible, et largement rentabilisé.
Abattement fiscal chambres d’hôtes 2025 : par où commencer concrètement
Une maison qu’on ouvre aux autres, ça ne se gère pas à la légère. Et depuis 2025, ça ne se déclare plus comme avant non plus. La loi Le Meur a redessiné les règles : abattement à 50 % pour les classées, 30 % pour les autres, seuils revus de fond en comble. Ce n’est pas une nuance administrative, c’est une bifurcation.
Deux gestes s’imposent avant toute chose. D’abord, vérifier son statut : classé ou non classé, la différence chiffre des milliers d’euros d’imposition en moins. Ensuite, comparer honnêtement micro-BIC et régime réel selon le poids réel de ses charges : travaux, literie, entretien. Ce que nous avons appris avec le temps, c’est qu’on ne choisit pas un régime fiscal comme on choisit une couleur de volet. On le calcule.
Pour les situations complexes , activités mixtes, investissements importants, doutes sur l’abattement fiscal pour les chambres d’hôtes , consultez un expert-comptable spécialisé. Prendre le temps de bien faire, c’est toujours moins coûteux que de défaire.
Cet article ne contient aucun lien partenaire.
Publié par la maison · Le carnet de l’Hôtel de Suhard
← Retour au carnet