On reconnaît un bon drap au toucher, sans regarder l’étiquette — et on reconnaît une grande chaîne hôtelière à la façon dont elle tient une chambre à l’autre bout du monde. Les 10 plus grandes chaînes d’hôtels au monde, celles qui font ce classement 2025-2026, ne se mesurent pas seulement en nombre de clés ou en façades impressionnantes : elles se mesurent en cohérence, en capacité à reproduire une expérience sur des millions de nuits, sur tous les continents. Nous avons passé assez de temps dans ce métier pour savoir ce que cela représente d’effort, de logistique et d’investissement. Marriott, Hilton, IHG, Accor, Jin Jiang — ces noms que l’on croise dans les aéroports et sur les panneaux des périphériques concentrent à eux seuls plusieurs millions de chambres, des dizaines de marques et des centaines de milliards de dollars de valorisation. Ce qui a changé ces dernières années, c’est l’équilibre du pouvoir : les groupes asiatiques, portés par une demande intérieure colossale et des stratégies d’acquisition agressives, ont rattrapé puis bousculé des empires occidentaux qui régnaient sans partage depuis des décennies. Jin Jiang, à lui seul, illustre cette bascule avec une vitesse qui surprend encore les observateurs les plus avertis. Ce classement, nous l’avons construit pour être utile — pas pour flatter les directions de communication de ces groupes. Des chiffres précis, des données 2025 vérifiées, le nombre de propriétés, de chambres, de marques, la présence géographique réelle. Que vous voyagiez souvent et cherchiez à comprendre dans quelle maison vous dormez, que vous travailliez dans l’industrie ou que vous envisagiez d’y investir, cette lecture vous donnera les repères qui comptent. Une grande chaîne, comme une grande maison, se juge sur ce qu’elle tient dans la durée — pas sur ce qu’elle promet à l’ouverture.
En bref :
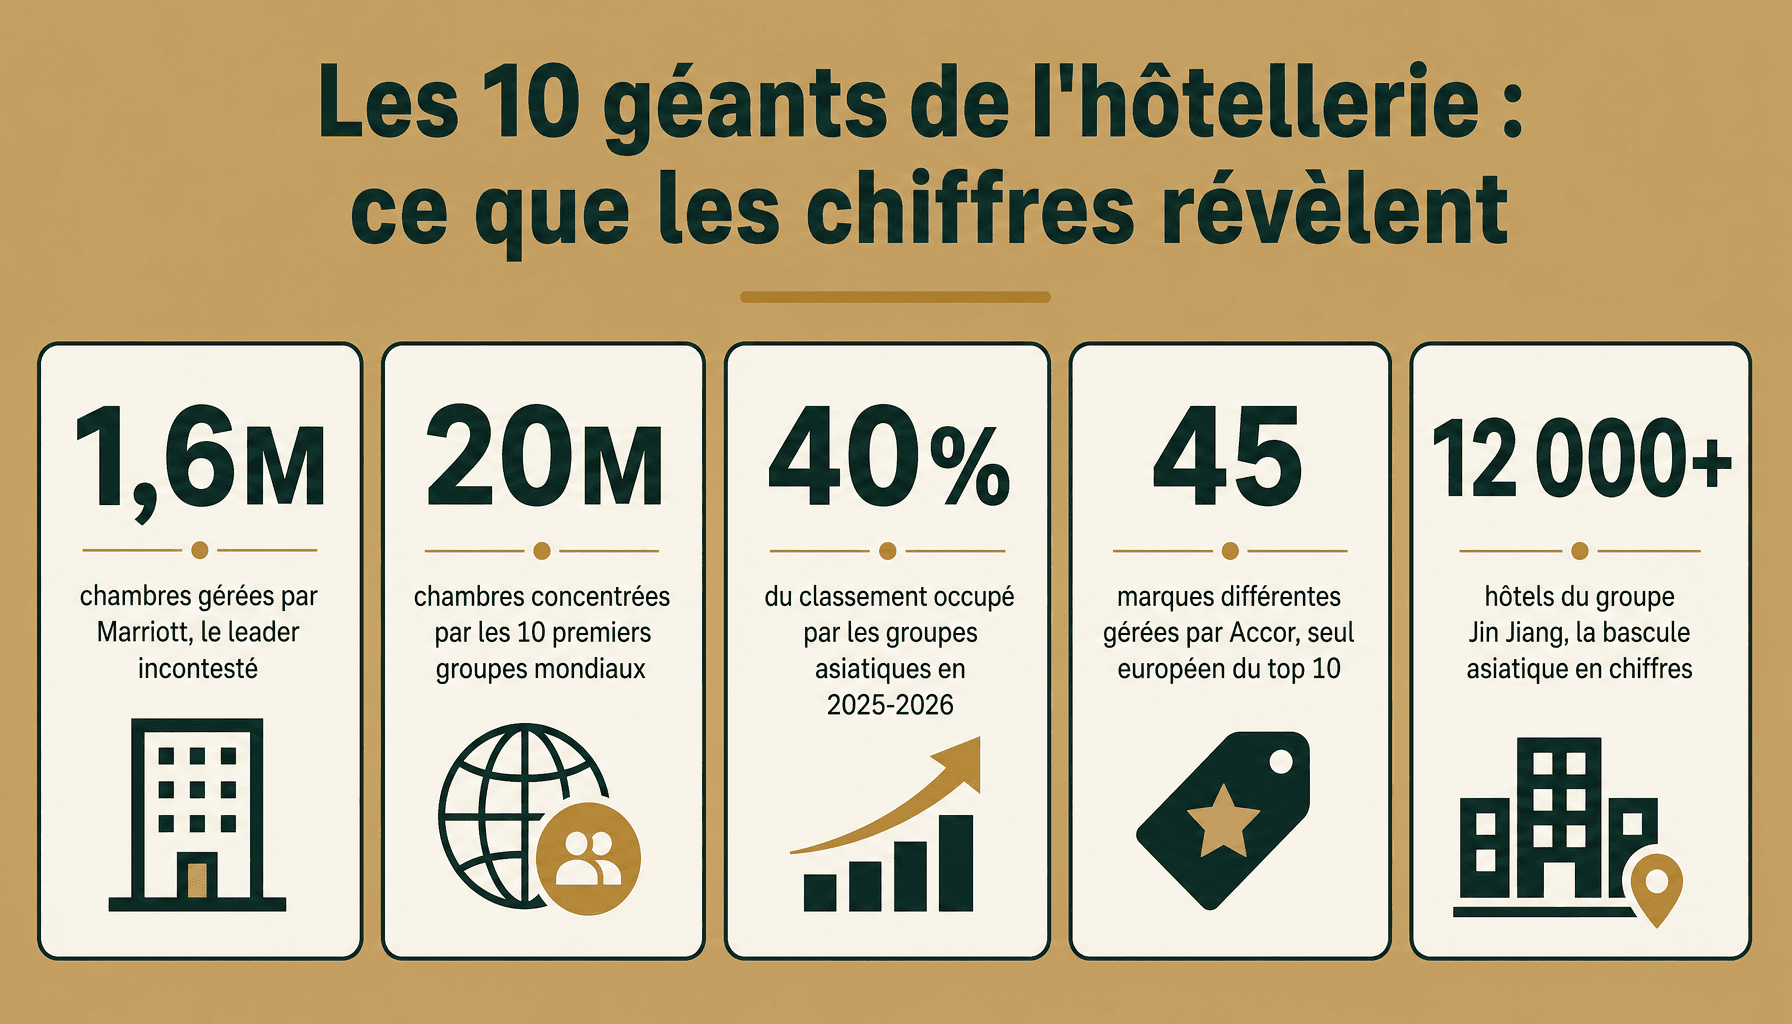
- ● Marriott International reste le numéro 1 mondial avec plus de 1,6 million de chambres réparties dans 141 pays et 30 marques distinctes.
- ● Le groupe chinois Jin Jiang s’impose en 2e position mondiale avec plus de 1,2 million de chambres et plus de 12 000 hôtels, grâce à une stratégie d’acquisitions massives en Europe et en Asie.
- ● Hilton Worldwide occupe la 3e place avec environ 1 million de chambres, 19 marques et un programme de fidélité qui compte 180 millions de membres.
- ● Les groupes asiatiques (Jin Jiang, H World, Huazhu, OYO) représentent désormais près de 40 % du classement mondial, un basculement géographique inédit depuis la création de ces classements.
- ● Accor est le seul groupe européen présent dans le top 10, avec plus de 830 000 chambres, 45 marques et une présence dans 110 pays.
- ● Les 10 premiers groupes hôteliers mondiaux gèrent collectivement plus de 20 millions de chambres, soit une concentration du marché sans précédent dans l’histoire de l’industrie.
L’industrie hôtelière mondiale en 2025-2026 : ce que les chiffres révèlent
Il faut du temps pour comprendre ce que représente vraiment une chambre d’hôtel. Pas la chambre en elle-même — le lit, la salle de bain, la fenêtre — mais ce qu’elle implique derrière : une chaîne de décisions, d’investissements, de formations, de standards maintenus à l’identique à des milliers de kilomètres de distance. Quand on a tenu une maison ouverte aux hôtes pendant des décennies, on mesure ce que cela coûte. Alors imaginez ce que cela représente à l’échelle de 8 800 hôtels, ou de 12 000.
En 2025, l’industrie hôtelière mondiale pèse environ 1 200 milliards de dollars de chiffre d’affaires global, selon les estimations consolidées des cabinets spécialisés. Le parc mondial dépasse les 700 000 hôtels pour un total d’environ 17 à 18 millions de chambres. La reprise post-Covid a été plus rapide qu’anticipée : dès 2023, les taux d’occupation mondiaux avaient retrouvé — et dans certains marchés dépassé — les niveaux de 2019. Le RevPAR (revenu par chambre disponible) a progressé de 12 % en moyenne mondiale entre 2022 et 2024.
Ce qui frappe davantage, c’est la concentration. Les 10 premiers groupes hôteliers contrôlent aujourd’hui près de 30 % de l’offre mondiale en nombre de chambres — une part qui était inférieure à 20 % il y a quinze ans. La franchise a tout accéléré : on n’a plus besoin de posséder les murs pour faire grandir une marque.
Et puis il y a la Chine. En 2010, aucun groupe chinois ne figurait dans le top 10 mondial. En 2025, trois groupes issus de Chine — Jin Jiang, H World Group et Huazhu — y occupent des places solides, avec des portefeuilles qui comptent chacun plusieurs centaines de milliers de chambres. Jin Jiang dépasse le million deux cent mille. C’est une transformation de fond, pas un accident de calendrier.
| Rang | Groupe | Pays d’origine | Chambres (approx. 2024-2025) | Nb de marques |
|---|---|---|---|---|
| 1 | Marriott International | États-Unis | 1 600 000+ | 30 |
| 2 | Jin Jiang | Chine | 1 200 000+ | 15+ |
| 3 | Hilton Worldwide | États-Unis | ~1 000 000 | 19 |
| 4 | H World Group | Chine | ~900 000 | 20+ |
| 5 | IHG | Royaume-Uni | ~900 000 | 19 |
| 6 | Wyndham Hotels & Resorts | États-Unis | ~900 000 | 24 |
| 7 | Accor | France | 830 000+ | 45 |
| 8 | Huazhu | Chine | ~800 000 | 10+ |
| 9 | OYO | Inde | 400 000+ | — |
| 10 | Best Western | États-Unis | ~300 000 | 18 |
⚠️ Attention
Les classements hôteliers varient selon la source et le critère retenu : nombre de chambres, nombre d’hôtels ou chiffre d’affaires donnent des ordres de rang différents. Jin Jiang dépasse Hilton en chambres mais pas nécessairement en revenus. Marriott reste numéro 1 selon tous les critères combinés.
Franchise, management ou propriété : comment les grands groupes se développent
Quand on bâtit une maison, on ne sous-traite pas la charpente — mais on ne pose pas soi-même chaque carreau de salle de bain. Les grands groupes hôteliers ont appris la même leçon, et ils l’ont poussée très loin.
La franchise est aujourd’hui le modèle dominant. Marriott détient en propre moins de 1 % de ses 8 800 hôtels. IHG fonctionne à plus de 80 % en franchise, Wyndham à plus de 95 %. Le principe : un propriétaire indépendant achète le droit d’utiliser la marque, les standards et les systèmes de réservation du groupe, en échange d’une redevance (généralement entre 5 et 8 % du chiffre d’affaires). Le groupe touche ses royalties sans immobiliser de capital. L’avantage est évident — la croissance est quasi illimitée. La limite aussi : la qualité dépend du franchisé, et les écarts peuvent être importants d’un établissement à l’autre sous la même enseigne.
Le contrat de management va plus loin : le groupe gère l’hôtel pour le compte du propriétaire, avec ses équipes et ses procédures, contre une commission sur les revenus (souvent 2 à 4 % du chiffre d’affaires brut plus un intéressement aux résultats). Hilton utilise largement ce modèle pour ses enseignes haut de gamme. C’est plus impliquant pour le groupe, plus rassurant pour l’investisseur qui veut déléguer l’exploitation sans perdre le contrôle de son actif.
La propriété directe, enfin, est devenue l’exception. Elle mobilise un capital considérable et expose le groupe aux cycles immobiliers. La plupart des grands acteurs l’ont progressivement abandonnée depuis les années 2000, préférant céder leurs murs à des fonds d’investissement spécialisés (les REITs aux États-Unis) tout en conservant les contrats de gestion.
Les 10 plus grandes chaînes d’hôtels au monde : comment se classent-elles groupe par groupe en 2025-2026 ?
1. Marriott International : le géant américain aux 30 marques
Fondé en 1927 à Washington par J. Willard Marriott — une simple buvette de root beer au départ — le groupe a mis près d’un siècle à devenir ce qu’il est. Siège à Bethesda, Maryland. Plus de 1,6 million de chambres, 8 800 hôtels dans 141 pays, 30 marques qui couvrent l’ensemble du spectre : du Ritz-Carlton au Courtyard, en passant par W Hotels, Sheraton, Westin ou Autograph Collection. Le chiffre d’affaires 2023 s’établit à environ 23 milliards de dollars.
Le programme Marriott Bonvoy compte 200 millions de membres, ce qui en fait l’un des plus grands programmes de fidélité hôtelière au monde. C’est une force considérable : chaque réservation directe évite une commission à une OTA.
💡 Astuce Marriott Bonvoy
Les points Bonvoy ne périment pas si vous effectuez au moins une transaction tous les 24 mois. En réservant directement sur le site Marriott plutôt que via une plateforme tierce, vous cumulez des points et accédez aux surclassements membres. Pour les séjours fréquents, le statut Titanium (atteint à 75 nuits/an) ouvre des avantages substantiels : petit-déjeuner offert, accès lounge, garantie de chambre.
Point fort : la diversité de gammes est sans équivalent — un même voyageur peut rester fidèle à Marriott du budget serré au grand luxe. Point faible : 30 marques, c’est aussi 30 identités à maintenir cohérentes. Beaucoup de clients peinent à distinguer un Westin d’un Le Méridien, ou un Autograph Collection d’un Design Hotels. La multiplication des enseignes crée parfois plus de confusion que de valeur perçue.
2. Jin Jiang : le mastodonte chinois qui a tout racheté
Fondé en 1954 à Shanghai, Jin Jiang a longtemps été un acteur domestique, solide mais discret hors de Chine. Puis est venue la décennie des acquisitions. En 2015, le groupe rachète Louvre Hotels Group — propriétaire de Campanile, Kyriad et Première Classe — pour environ 1,3 milliard d’euros. En 2018, il prend le contrôle de Radisson Hotel Group. En quelques années, Jin Jiang devient le deuxième groupe hôtelier mondial avec plus de 1,2 million de chambres et 12 000 hôtels dans 100 pays.
Point fort : une capacité de croissance externe agressive, adossée à des capitaux d’État, et une présence massive sur le marché chinois — le plus grand marché hôtelier du monde en volume. Point faible : l’intégration de marques aussi différentes que Radisson et Première Classe dans un même groupe reste complexe. La notoriété de Jin Jiang en tant que marque ombrelle reste limitée en Europe et en Amérique du Nord, où les voyageurs connaissent les enseignes rachetées mais ignorent souvent qui les possède désormais.
3. Hilton Worldwide : 105 ans d’hôtellerie, 19 marques
Conrad Hilton achète son premier hôtel au Texas en 1919. Cent cinq ans plus tard, le groupe qu’il a fondé compte environ 1 million de chambres, 7 500 hôtels dans 126 pays et 19 marques. Du Waldorf Astoria au Hampton Inn, en passant par Conrad, DoubleTree ou Curio Collection, Hilton couvre l’ensemble des segments avec une cohérence que beaucoup lui envient.
Le chiffre d’affaires 2023 s’établit à environ 10 milliards de dollars. Le programme Hilton Honors compte 180 millions de membres. C’est le deuxième programme de fidélité hôtelière mondial, et il est réputé pour sa générosité : pas de frais de transfert de points, possibilité de partager les points entre membres d’une même famille.
Point fort : une reconnaissance de marque exceptionnelle, bâtie sur un siècle de présence internationale. Point faible : Hilton reste moins bien représenté qu’IHG ou Marriott sur certains marchés d’Asie-Pacifique, notamment en Chine continentale où la concurrence locale est la plus intense.
4. H World Group : la Chine qui monte
Anciennement connu sous le nom Huazhu Group, coté à la fois à Hong Kong et au Nasdaq, H World Group a changé de nom en 2022 pour affirmer ses ambitions internationales. Plus de 900 000 chambres, 9 000 hôtels, majoritairement implantés en Chine. Ses marques emblématiques — Ji Hotel, Hanting, Crystal Orange — sont des références sur le marché chinois mid-scale et budget.
En 2019, le groupe a acquis Deutsche Hospitality, propriétaire de la chaîne allemande Steigenberger, pour environ 700 millions d’euros. Une tentative sérieuse de diversification géographique.
Point fort : une croissance organique remarquable sur le marché domestique chinois, avec une capacité à ouvrir plusieurs centaines d’hôtels par an. Point faible : l’exposition quasi-exclusive à la Chine représente un risque de concentration géographique réel — tout ralentissement économique ou sanitaire en Chine affecte directement l’ensemble du groupe.
5. InterContinental Hotels Group (IHG) : la puissance britannique
Siège à Windsor, Royaume-Uni. IHG gère environ 900 000 chambres dans 6 300 hôtels répartis dans 100 pays, sous 19 marques. InterContinental, Holiday Inn, Crowne Plaza, Kimpton, Six Senses — le portefeuille est cohérent et lisible. Le programme IHG One Rewards compte 100 millions de membres. Le chiffre d’affaires net 2023 s’élève à environ 2,2 milliards de dollars (revenus nets du groupe, hors revenus des franchisés).
IHG fonctionne à plus de 80 % en franchise, ce qui lui permet de maintenir une structure légère tout en déployant sa marque à grande échelle. La marque InterContinental reste l’une des plus reconnues dans le segment luxe-affaires à l’international.
Point fort : une marque phare (InterContinental) dont la réputation dans le voyage d’affaires haut de gamme est solidement établie depuis des décennies. Point faible : IHG reste plus petit que Marriott et Hilton en nombre de chambres, et son pipeline de développement progresse moins vite que celui de ses concurrents américains.
6. Wyndham Hotels & Resorts : le roi de la franchise économique
Siège à Parsippany, New Jersey. Wyndham gère environ 900 000 chambres dans 9 100 hôtels répartis dans 95 pays, sous 24 marques. Days Inn, Super 8, Ramada, La Quinta, Travelodge — autant d’enseignes qui ciblent le voyageur économique, en particulier en Amérique du Nord. Le modèle est quasi-exclusivement en franchise : plus de 95 % des hôtels Wyndham appartiennent à des propriétaires indépendants.
Point fort : Wyndham est le leader incontesté du segment économique en Amérique du Nord. Pour un voyageur en road trip aux États-Unis, ses enseignes sont omniprésentes, reconnaissables et fiables dans leur rapport qualité-prix. Point faible : ce positionnement bas de gamme constitue un plafond de verre. Wyndham peine à monter en valeur perçue et reste peu représenté dans les segments mid-scale premium et luxe, là où les marges sont les plus confortables.
7. Accor : le seul groupe européen dans le top 10 mondial
Fondé en 1967 à Évry, en région parisienne, Accor a grandi lentement, marque après marque, acquisition après acquisition. Aujourd’hui : plus de 830 000 chambres, 5 700 hôtels dans 110 pays, 45 marques. Du Raffles au ibis Budget, en passant par Sofitel, Novotel, Mercure, Fairmont et Orient Express — c’est le portefeuille le plus diversifié du top 10. Chiffre d’affaires 2023 : environ 5,1 milliards d’euros.
💡 Conseil programme ALL (Accor Live Limitless)
Le programme ALL d’Accor permet de cumuler des points sur l’ensemble du portefeuille, du ibis à Raffles. Pour les voyageurs fréquents en Europe, c’est un avantage réel : la densité du réseau Accor sur le continent est sans équivalent. Le statut Platinum (atteint à 60 nuits/an) donne accès aux surclassements, au check-in prioritaire et à des offres de bienvenue dans la plupart des établissements. À noter : les points ALL peuvent aussi être convertis en miles auprès de plusieurs compagnies aériennes partenaires.
Point fort : 45 marques couvrant tous les segments, une présence forte en Europe, en Afrique et dans le Pacifique. Point faible : gérer 45 marques avec des identités distinctes est une équation complexe. La rentabilité d’Accor reste inférieure à celle de ses concurrents américains, qui ont adopté des modèles asset-light plus tôt et plus radicalement.
8. Huazhu : attention, ne pas confondre avec H World
La confusion est fréquente, y compris dans la presse spécialisée. Huazhu est la marque opérationnelle et commerciale du groupe, tandis que H World Group est le holding coté en bourse. En pratique, les deux noms désignent la même entité consolidée. Ce qui varie, c’est le périmètre : certaines analyses distinguent les hôtels gérés directement sous l’enseigne Huazhu (environ 800 000 chambres en Chine continentale) des établissements internationaux intégrés via Deutsche Hospitality.
Les marques Huazhu sont principalement positionnées sur le budget et le mid-scale : Hanting Express, Hi Inn, Elan Hotel. Point fort : une maîtrise fine du marché chinois intérieur, avec des coûts d’exploitation optimisés. Point faible : quasi-absence commerciale hors de Chine sous la marque Huazhu, ce qui limite la portée internationale du groupe malgré les acquisitions.
9. OYO : la licorne indienne aux pieds d’argile
Fondé en 2013 à Gurugram, en Inde, par Ritesh Agarwal — alors âgé de 19 ans. OYO a grandi à une vitesse qui a stupéfié le secteur : plus de 400 000 chambres dans 35 pays en moins de dix ans, sur un modèle d’agrégation d’hôtels indépendants sous une marque commune. La valorisation a atteint 10 milliards de dollars en 2019.
Mais la réalité a rattrapé l’ambition. Des milliers de propriétaires d’hôtels partenaires ont dénoncé des pratiques commerciales contestables : modifications unilatérales de contrats, retards de paiement, baisses de tarifs imposées. La valorisation est tombée à moins de 3 milliards de dollars en 2023. Les pertes financières ont été massives. L’introduction en bourse, annoncée puis repoussée plusieurs fois, n’a toujours pas eu lieu.
Point fort : une présence réelle en Inde et en Asie du Sud-Est, sur un segment de marché (l’hôtellerie informelle à bas coût) que les grands groupes ignoraient. Point faible : les controverses sur la qualité, les litiges avec les partenaires et les pertes accumulées posent des questions sérieuses sur la viabilité du modèle à long terme. Ce n’est pas un détail — c’est le cœur du problème.
10. Best Western : 75 ans de mid-scale sans franchise traditionnelle
Fondé en 1946 en Californie, Best Western fonctionne sur un modèle unique dans le secteur : c’est une coopérative. Les hôteliers membres sont propriétaires de la marque. Environ 300 000 chambres, 4 700 hôtels dans 100 pays. Les enseignes du groupe incluent Best Western, Best Western Plus, BW Premier Collection et SureStay.
Ce modèle coopératif donne du poids aux indépendants : chaque membre a voix au chapitre sur les orientations stratégiques. C’est une force dans les marchés où l’hôtellerie indépendante est culturellement forte. Point fort : le modèle coopératif est une protection contre les décisions imposées par un actionnaire unique. Point faible : l’image Best Western souffre d’un vieillissement perceptible. Face aux nouvelles marques lifestyle lancées par Marriott, Hilton ou IHG, le repositionnement est lent et difficile à imposer quand les décisions sont prises collectivement.
Occident contre Asie : comment les 10 plus grandes chaînes d’hôtels au monde se répartissent
En 2010, si l’on avait dressé la liste des dix premiers groupes hôteliers mondiaux, neuf auraient eu leur siège aux États-Unis ou en Europe. Un seul, peut-être, aurait pointé vers l’Asie. Quinze ans plus tard, la carte a changé. Quatre groupes asiatiques — Jin Jiang, H World Group, Huazhu et OYO — figurent dans le top 10. Ce n’est pas une anecdote statistique. C’est un basculement structurel.
En 2010, les groupes américains et européens représentaient environ 90 % du classement mondial en nombre de chambres. En 2025, cette part est tombée à environ 60 %. Les groupes asiatiques pèsent désormais près de 40 % du total. Jin Jiang seul dépasse 1,2 million de chambres.
Mais posséder des chambres n’est pas la même chose que tenir une maison. Les différences de modèle sont profondes.
Les groupes chinois — Jin Jiang, H World, Huazhu — ont misé sur le volume domestique. La Chine compte plus de 1,4 milliard d’habitants et une classe moyenne qui voyage de plus en plus. Construire 500 hôtels par an sur un marché captif, c’est une stratégie cohérente. Mais elle expose à un risque de concentration : si la demande intérieure fléchit, l’ensemble du groupe vacille.
Les groupes américains — Marriott, Hilton, Wyndham — ont construit leur puissance sur la franchise internationale et les programmes de fidélité. Marriott Bonvoy avec 200 millions de membres, Hilton Honors avec 180 millions : ces bases de données clients sont des actifs considérables, indépendants des murs et des chambres. La diversification géographique est réelle : Marriott est présent dans 141 pays, Hilton dans 126.
| Critère | Groupes occidentaux | Groupes asiatiques |
|---|---|---|
| Nb de chambres moyen (top 5) | ~1 050 000 | ~825 000 |
| Présence internationale | 100 à 141 pays | 35 à 100 pays |
| Gamme dominante | Toutes gammes (luxe à économique) | Mid-scale et budget |
| Modèle de développement | Franchise (80 à 95 %) | Franchise + croissance organique |
| Programme de fidélité | Très développé (100 à 200 M membres) | Peu développé hors Asie |
Sur la question de la qualité perçue, les marques asiatiques peinent encore à s’imposer en Europe et en Amérique du Nord. Un voyageur européen connaît le Holiday Inn, le Novotel, le Hilton. Il connaît moins le Ji Hotel ou le Hanting. La notoriété de marque se construit sur des décennies — et les groupes chinois n’ont pas encore eu le temps de la bâtir hors de leur territoire.
⚠️ Attention : les frontières s’effacent
La distinction Occident/Asie est de plus en plus poreuse. Jin Jiang possède Campanile et Kyriad (marques françaises), H World possède Steigenberger (marque allemande). Des marques perçues comme européennes appartiennent désormais à des groupes chinois. Avant de considérer qu’un hôtel est « français » ou « britannique », il vaut la peine de vérifier qui en est l’actionnaire de référence.
Le portefeuille de marques : qui possède quoi dans les grandes chaînes hôtelières ?
La multiplication des marques n’est pas un hasard. C’est une stratégie délibérée : chaque segment de clientèle, chaque occasion de voyage, chaque niveau de budget doit trouver son enseigne. Un groupe qui ne couvre que le luxe laisse le marché économique à un concurrent. Un groupe qui ne propose que du budget renonce aux marges du haut de gamme.
| Groupe | Nb de marques | Luxe | Mid-scale | Économique |
|---|---|---|---|---|
| Marriott | 30 | Ritz-Carlton, W Hotels | Sheraton, Westin | Courtyard, Fairfield |
| Hilton | 19 | Waldorf Astoria, Conrad | DoubleTree, Curio | Hampton Inn, Tru |
| IHG | 19 | InterContinental, Kimpton | Crowne Plaza, voco | Holiday Inn, avid |
| Accor | 45 | Raffles, Fairmont, Sofitel | Novotel, Mercure | ibis, ibis Budget |
| Wyndham | 24 | — | Ramada, La Quinta | Days Inn, Super 8 |
| Jin Jiang | 15+ | Radisson Blu | Campanile, Kyriad | Première Classe |
L’inconvénient de cette multiplication ? La confusion pour le consommateur. Un voyageur qui réserve un « Autograph Collection » ne sait pas toujours qu’il réserve un hôtel Marriott. Un client de « Curio Collection » ignore parfois qu’il s’agit d’une marque Hilton. Les groupes jouent délibérément sur cette ambiguïté pour capter des clients qui se méfient des grandes chaînes standardisées — tout en bénéficiant de leurs systèmes centralisés. C’est habile. Ce n’est pas toujours transparent.
Tendances et défis qui redessinent les grandes chaînes hôtelières mondiales
Une maison qu’on tient depuis longtemps finit par vous imposer ses travaux. On ne choisit pas le moment où la toiture demande à être refaite, ni celui où il faut revoir l’isolation. Les grandes chaînes hôtelières vivent la même chose, à une échelle qui donne le vertige.
La durabilité est devenue incontournable. Marriott s’est engagé à réduire ses émissions de carbone de 50 % d’ici 2030.
Questions fréquentes sur les plus grandes chaînes d’hôtels au monde
Quelle est la plus grande chaîne d’hôtels au monde en 2025 ?
En 2025, Marriott International reste la plus grande chaîne hôtelière au monde, avec plus de 9 000 établissements et près de 1,6 million de chambres réparties dans plus de 140 pays. Le groupe américain devance Hilton et IHG (InterContinental Hotels Group) en nombre de propriétés. Sa puissance repose sur un modèle essentiellement fondé sur la franchise et le contrat de gestion : Marriott possède très peu d’hôtels en propre, ce qui lui permet une expansion rapide sans immobiliser des capitaux considérables. Le groupe fédère une trentaine de marques, du Ritz-Carlton au Moxy, couvrant tous les segments du marché. Ce positionnement multi-marques est précisément ce qui lui confère une longueur d’avance dans les classements. Parmi les 10 plus grandes chaînes d’hôtels au monde, Marriott est la seule à avoir franchi le cap du million et demi de chambres.
Accor est-il la seule grande chaîne hôtelière européenne dans le top 10 mondial ?
Oui, en 2025, Accor est effectivement le seul groupe hôtelier européen présent dans le top 10 mondial. Le groupe français compte plus de 5 600 hôtels et 800 000 chambres dans une centaine de pays. Des groupes comme Meliá (Espagne), NH Hotels ou Radisson Hotel Group ont une envergure internationale réelle, mais leur volume de chambres reste très en deçà des géants américains et asiatiques qui dominent ce classement. Accor a su maintenir sa position grâce à une stratégie d’expansion agressive en Asie-Pacifique, en Afrique et au Moyen-Orient, tout en diversifiant son portefeuille vers le luxe avec des enseignes comme Raffles, Fairmont et Sofitel Legend. Ce positionnement sur le haut de gamme lui permet de soutenir la comparaison en chiffre d’affaires, même si en volume de chambres, l’écart avec Marriott ou Hilton reste considérable.
Les programmes de fidélité des grandes chaînes hôtelières valent-ils vraiment la peine ?
La réponse honnête : cela dépend entièrement de votre fréquence de voyage et de vos destinations habituelles. Pour un voyageur qui séjourne plus de 20 nuits par an dans la même enseigne, les programmes comme Marriott Bonvoy, Hilton Honors ou World of Hyatt offrent des avantages concrets : surclassements, petit-déjeuner inclus, accès aux lounges. En revanche, pour un voyageur occasionnel qui répartit ses nuits entre plusieurs groupes, les points s’accumulent lentement et expirent souvent avant d’être utilisés. Les conditions de dévaluation des points constituent également un point de vigilance : plusieurs grandes chaînes ont augmenté le nombre de points nécessaires pour une nuit gratuite ces dernières années. L’avantage réel se construit dans la durée, comme une patine — il faut du temps et de la régularité. Comparer les taux de conversion et les plafonds de points avant de s’engager reste une précaution élémentaire.
Comment les groupes hôteliers chinois ont-ils réussi à entrer dans le top 10 mondial ?
La montée en puissance des groupes chinois comme Jin Jiang International, BTG Homeinns ou Huazhu Group dans les 10 plus grandes chaînes d’hôtels au monde s’explique par plusieurs facteurs convergents. D’abord, l’explosion du tourisme intérieur chinois : avec 1,4 milliard d’habitants et une classe moyenne en forte croissance, le marché domestique a suffi à propulser ces groupes dans les premières places mondiales en nombre de chambres. Ensuite, une stratégie d’acquisition internationale ciblée : Jin Jiang a racheté Louvre Hotels Group (propriétaire du Campanile et du Kyriad) et pris une participation significative dans Radisson. Ces acquisitions ont permis d’accélérer l’internationalisation sans repartir de zéro. Enfin, un modèle économique centré sur le milieu de gamme et l’économique, segments où les volumes sont considérables. La croissance a été rapide — moins de deux décennies pour atteindre le sommet mondial.
Quelle grande chaîne hôtelière choisir pour un voyage d’affaires international ?
Pour un voyageur d’affaires qui se déplace régulièrement à l’international, le critère décisif est la couverture géographique du groupe dans ses destinations habituelles. Marriott et Hilton offrent la présence la plus dense en Amérique du Nord et en Europe occidentale. IHG, avec ses Holiday Inn et ses InterContinental, couvre bien le Moyen-Orient et l’Asie du Sud-Est. Hyatt, plus petit en volume, est souvent plébiscité pour la qualité constante de ses propriétés et son service. Pour les déplacements fréquents en Asie, les groupes locaux comme Huazhu ou Shangri-La méritent d’être considérés. Au-delà du réseau, regardez ce que le programme de fidélité offre concrètement : accès au salon business, Wi-Fi inclus, flexibilité d’annulation. Ce sont ces détails du quotidien, plus que le prestige de l’enseigne, qui font la différence sur la durée d’un déplacement professionnel.
Par où commencer quand on choisit parmi les grandes chaînes hôtelières mondiales ?
Un classement hôtelier, ça se lit comme on lit les cernes d’un bois : chaque couche raconte une décision, une époque, un pari sur l’avenir. Ce que nous retenons de ce panorama des 10 plus grandes chaînes d’hôtels au monde, c’est avant tout la vitesse à laquelle le paysage a changé. Il y a vingt ans, ce classement était presque exclusivement américain. Aujourd’hui, des groupes chinois pèsent plusieurs centaines de milliers de chambres, et Accor tient seul le drapeau européen face à des mastodontes qui ont mis des décennies à construire leur réseau.
Marriott reste numéro un, et ce n’est pas un accident. C’est le résultat d’une discipline dans le modèle — franchise, gestion déléguée, portefeuille de marques large — appliquée avec constance depuis des années. Hilton et IHG suivent la même logique, avec leurs propres nuances. Les groupes asiatiques, eux, ont joué sur le volume intérieur avant de s’internationaliser par acquisition. Des trajectoires très différentes, pour des résultats comparables en termes de chambres, mais pas nécessairement en termes d’expérience client ou de positionnement.
Pour un voyageur, la bonne chaîne n’est pas forcément la plus grande. C’est celle dont le réseau couvre vos destinations réelles, dont le programme de fidélité correspond à votre rythme de déplacement, et dont le niveau de service — économique, milieu de gamme ou luxe — correspond à ce que vous cherchez vraiment. L’authenticité et la standardisation ne sont pas interchangeables : certains voyageurs ont besoin de repères constants, d’autres cherchent à chaque étape quelque chose qui ressemble à l’endroit où ils se trouvent.
Pour un professionnel du secteur ou un investisseur, ces dix groupes incarnent des modèles de développement fondamentalement distincts — franchise pure, contrat de gestion, coopératif, propriété directe — chacun avec ses exigences en capital, ses contraintes opérationnelles et ses marges propres. Étudier ces modèles en détail, avec l’accompagnement d’un conseil spécialisé, reste la démarche la plus sûre avant tout engagement.
Ce que ce classement nous enseigne, finalement, c’est que la taille ne fait pas tout. Une maison bien tenue vaut mieux qu’un empire mal géré — et cela vaut à toutes les échelles, d’une chambre d’hôtes de cinq chambres à un groupe de neuf mille établissements. Prenez le temps d’identifier ce qui compte pour vous, que vous voyagiez, que vous investissiez ou que vous construisiez. Le bon choix est rarement le plus grand : c’est le plus juste.
Cet article ne contient aucun lien partenaire.
Publié par la maison · Le carnet de l’Hôtel de Suhard
← Retour au carnet